
Comprar una vivienda comienza mucho antes de visitar una propiedad: uno de los primeros pasos es...
Antes de comenzar a visitar propiedades, comparar precios o elegir una ubicación, hay una pregunta que necesitas resolver: ¿cuánto dinero podrían prestarte para comprar una vivienda?
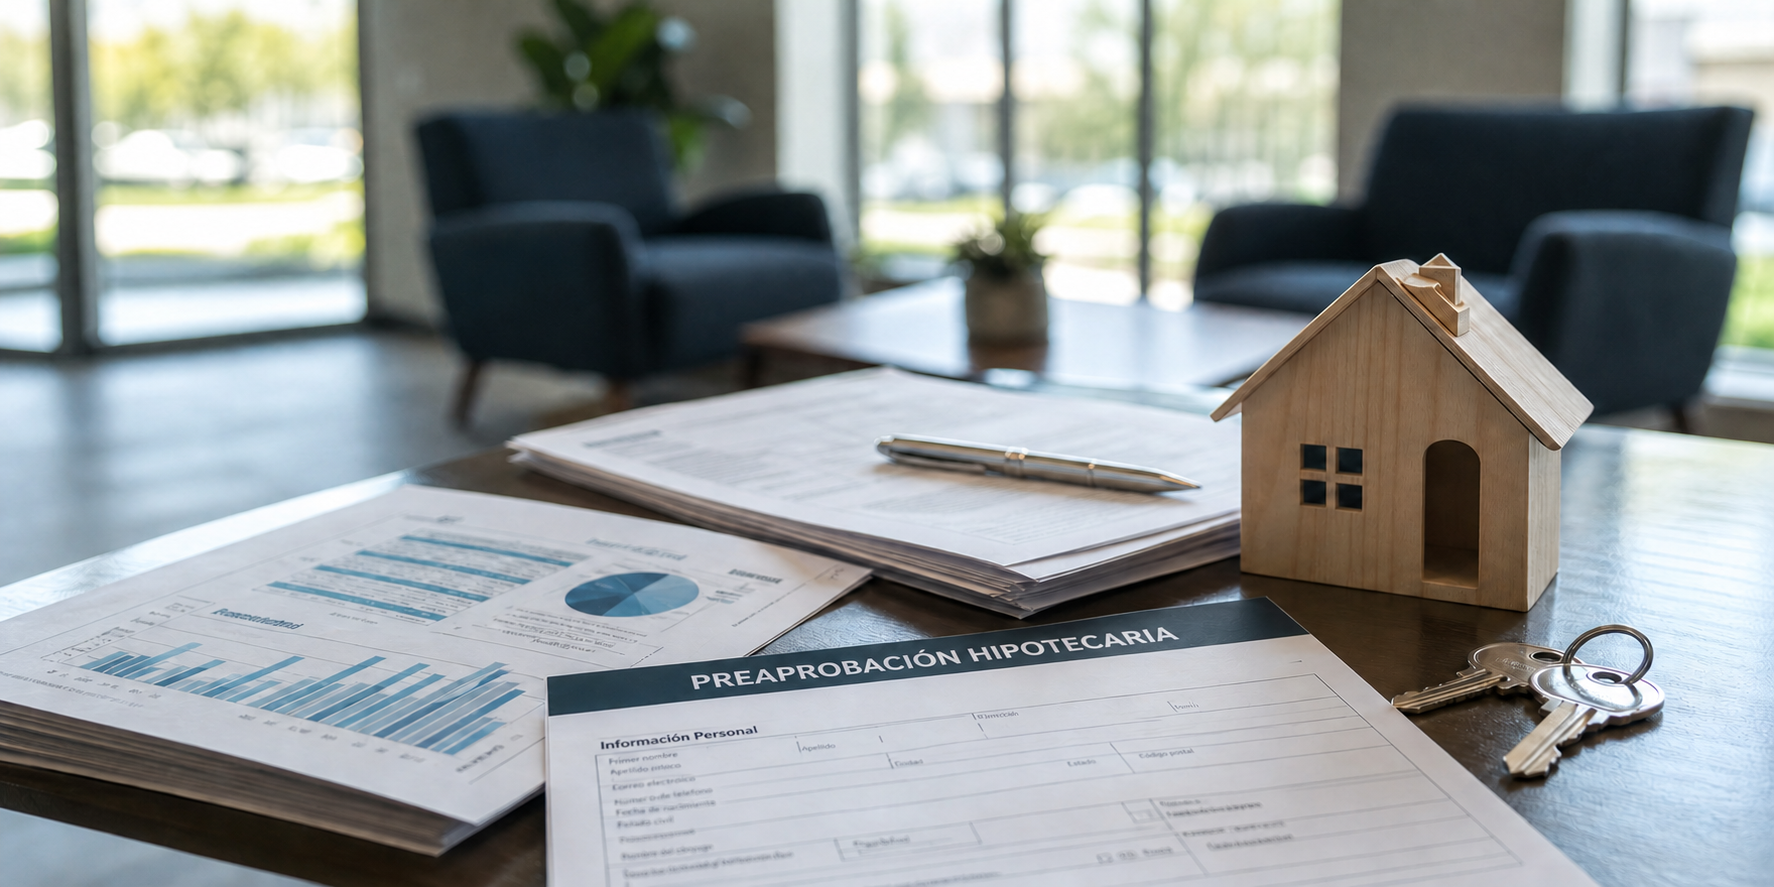
La preaprobación hipotecaria te ayuda a responder esta pregunta. Es una evaluación preliminar que permite conocer si podrías obtener un crédito y cuál sería el monto aproximado, de acuerdo con tus ingresos, deudas e historial crediticio.
Aunque no garantiza la autorización definitiva, te permite establecer un presupuesto más realista y buscar propiedades que se ajusten a tus posibilidades económicas.
A continuación, te explicamos los cinco pasos clave para prepararte y avanzar hacia la compra de tu casa.
1. Revisa tus ingresos y calcula tu capacidad de pago
Antes de solicitar un crédito hipotecario, necesitas saber cuánto puedes pagar mensualmente sin descuidar tus gastos habituales. 1
Considera tus ingresos y resta tus compromisos económicos, como alimentación, transporte, servicios, colegiaturas y otras deudas.
Como referencia, puedes evaluar si una mensualidad hipotecaria equivalente al 30 % de tus ingresos es sostenible para ti. Sin embargo, el porcentaje adecuado depende de tu situación financiera.
Por ejemplo, si ganas $30,000 mensuales, destinar $9,000 a la hipoteca representaría el 30 % de tus ingresos. Si tienes otras deudas, debes considerar esos pagos antes de definir tu presupuesto.
Recuerda que el objetivo no es conseguir el crédito más grande, sino uno que puedas pagar cómodamente.
2. Reúne tus documentos y revisa tu historial crediticio
El siguiente paso consiste en preparar la información que la institución financiera necesita para evaluar tu perfil.
Generalmente, pueden solicitarte:
- Identificación oficial vigente.
- Comprobantes de ingresos.
- Estados de cuenta bancarios.
- Comprobante de domicilio.
- Información laboral o fiscal.
- Autorización para consultar tu historial crediticio.
Los requisitos pueden variar según la institución y el tipo de financiamiento. Si trabajas por tu cuenta, podrían solicitarte declaraciones fiscales u otros documentos para comprobar tus ingresos.
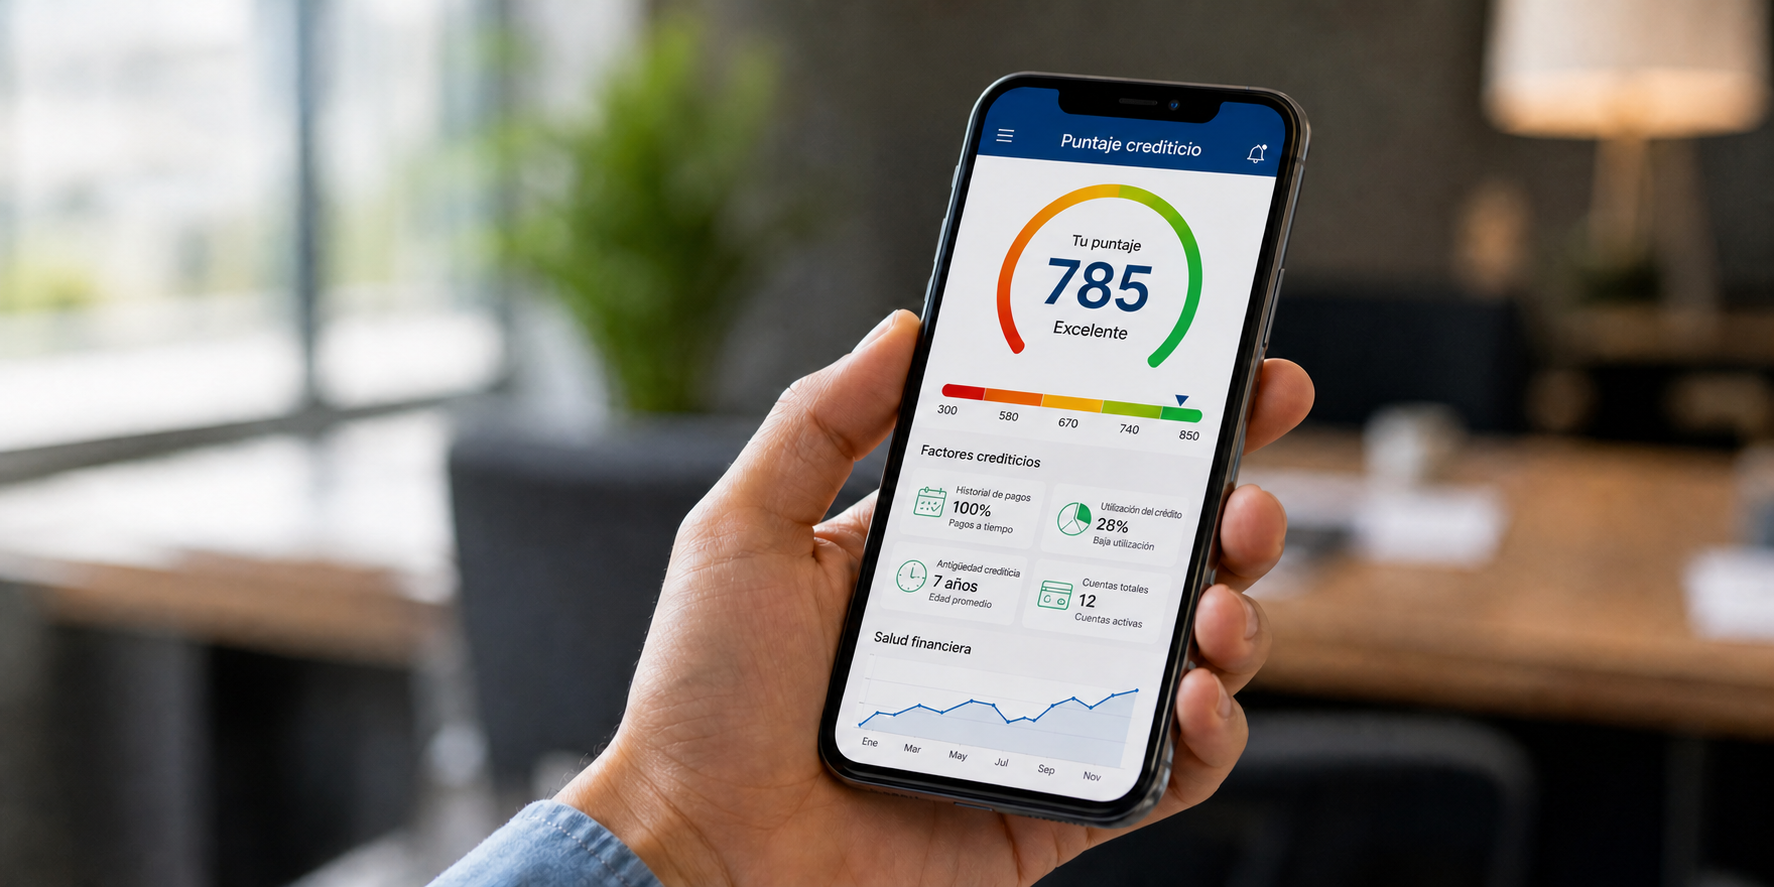
También consulta tu historial crediticio para verificar que tus datos sean correctos y que no existan errores. 2
Un buen comportamiento de pago puede ayudarte durante la evaluación, aunque no garantiza la aprobación del préstamo.
3. Compara las opciones de financiamiento
En México existen diferentes alternativas para comprar una vivienda. 3
Elegir la adecuada dependerá de tu situación laboral, tus ingresos y tus necesidades.
|
Tipo de crédito |
Características |
|---|---|
|
Bancario |
Depende de los requisitos y las condiciones de cada institución. |
|
Dirigido a derechohabientes que cumplen los requisitos del Instituto. |
|
|
Combina recursos de distintas instituciones, según el esquema disponible. |
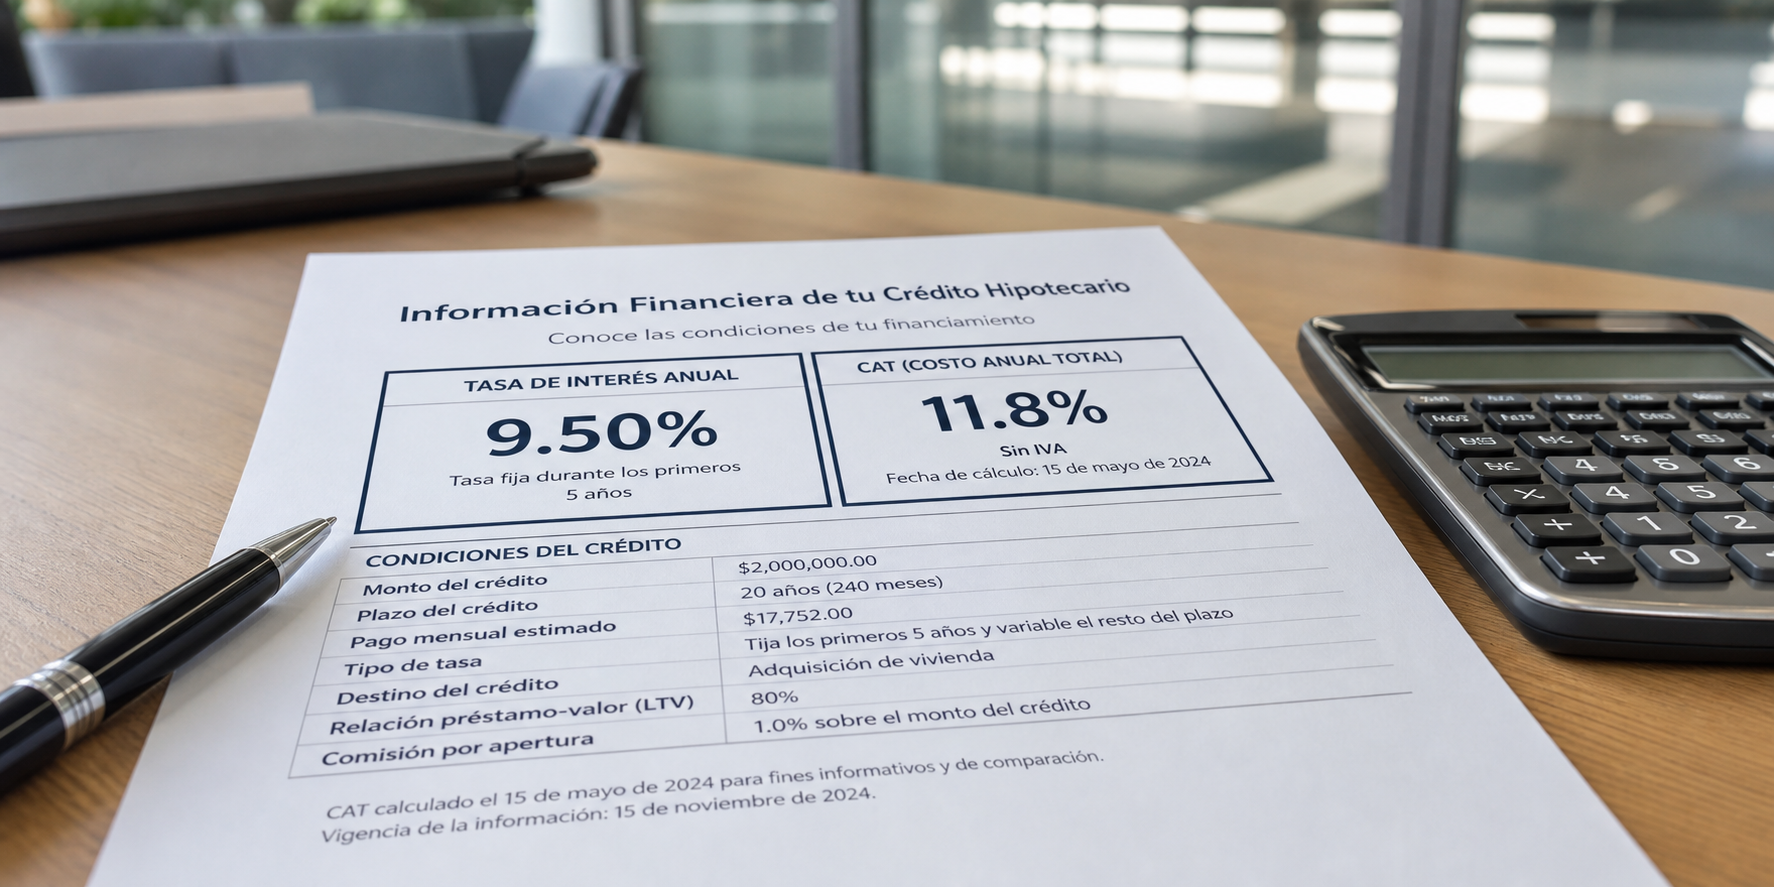
No compares únicamente el monto que pueden prestarte. Revisa también la tasa de interés, el Costo Anual Total (CAT), la mensualidad, el plazo, los seguros y las comisiones.
Puedes consultar el Simulador de Crédito Hipotecario de la CONDUSEF para comparar alternativas. 4
4. Solicita la preaprobación hipotecaria
Una vez que identifiques las opciones más convenientes, contacta a las instituciones y pregunta cómo solicitar una preaprobación.
Generalmente, deberás proporcionar tus datos personales, información financiera y documentación para que evalúen tu capacidad de pago, tus ingresos, tus deudas y tu historial crediticio.
Si el resultado es favorable, podrías recibir una estimación del monto que te prestarían y las condiciones preliminares del financiamiento.
Por ejemplo, si deseas comprar una vivienda de $1,500,000 y te ofrecen un crédito estimado de $1,200,000, necesitarías cubrir la diferencia con recursos propios u otras fuentes permitidas, además de contemplar los gastos iniciales.
El tiempo de respuesta varía según la institución y la documentación solicitada. Pregunta cuánto tarda el proceso y cuánto tiempo es válida la preaprobación.
5. Revisa la oferta y prepara la solicitud definitiva
Obtener una preaprobación es un avance importante, pero todavía debes cumplir con los requisitos para recibir la autorización final.
Cuando elijas una vivienda, la institución podría solicitar un avalúo, revisar los documentos legales del inmueble y verificar nuevamente tu información.
Antes de firmar, revisa:
- El monto definitivo del crédito.
- La tasa de interés y el CAT. 5
- La mensualidad y el plazo.
- Los seguros, impuestos y gastos notariales.
- Las condiciones del contrato.
Evita comprometer dinero sin entender qué sucedería si el crédito no se autoriza.
¿Qué hacer si no obtienes la preaprobación hipotecaria?
Si la institución no te ofrece el monto que esperabas o determina que todavía no cumples sus requisitos, puedes tomar medidas para mejorar tu perfil financiero.
Por ejemplo:
- Reducir tus deudas para liberar parte de tus ingresos.
- Corregir errores en tu historial crediticio.
- Ahorrar para aumentar el enganche.
- Reunir documentos adicionales para comprobar tus ingresos.
- Comparar otras instituciones y esquemas de financiamiento.
- Buscar una vivienda con un precio más accesible.
No obtener la preaprobación esperada no significa necesariamente que debas renunciar a comprar una casa.
Puede ser una oportunidad para identificar qué necesitas mejorar antes de asumir un compromiso financiero de largo plazo.
Prepárate antes de solicitar tu crédito hipotecario
La preaprobación hipotecaria te permite conocer tus posibilidades financieras antes de elegir una vivienda y tomar una decisión informada.
Recuerda que el mejor crédito no es el que te presta más dinero, sino el que puedes pagar cómodamente sin comprometer tus necesidades, ahorros y objetivos económicos a futuro.
Analizar tu capacidad de pago, las tasas de interés y el CAT te ayudará a comparar alternativas y evitar compromisos financieros excesivos.
Si tienes dudas sobre tu preaprobación o las opciones de financiamiento, un experto hipotecario de Compra Fácil puede brindarte asesoría gratuita para orientarte y ayudarte a avanzar con mayor seguridad hacia tu nuevo hogar.
Referencias:
1 BBVA México. (2026). Capacidad de pago: cuánto destinar de tu quincena a deudas.
2 Buró de Crédito. (s. f.). Reporte de Crédito Especial.
4 Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. (s. f.). Simuladores y calculadoras.
5 BBVA México. (s. f.). Diferencias entre CAT y tasa de interés.