
Si eres de los que buscan algo más que metros cuadrados, entender el valor de las amenidades en...
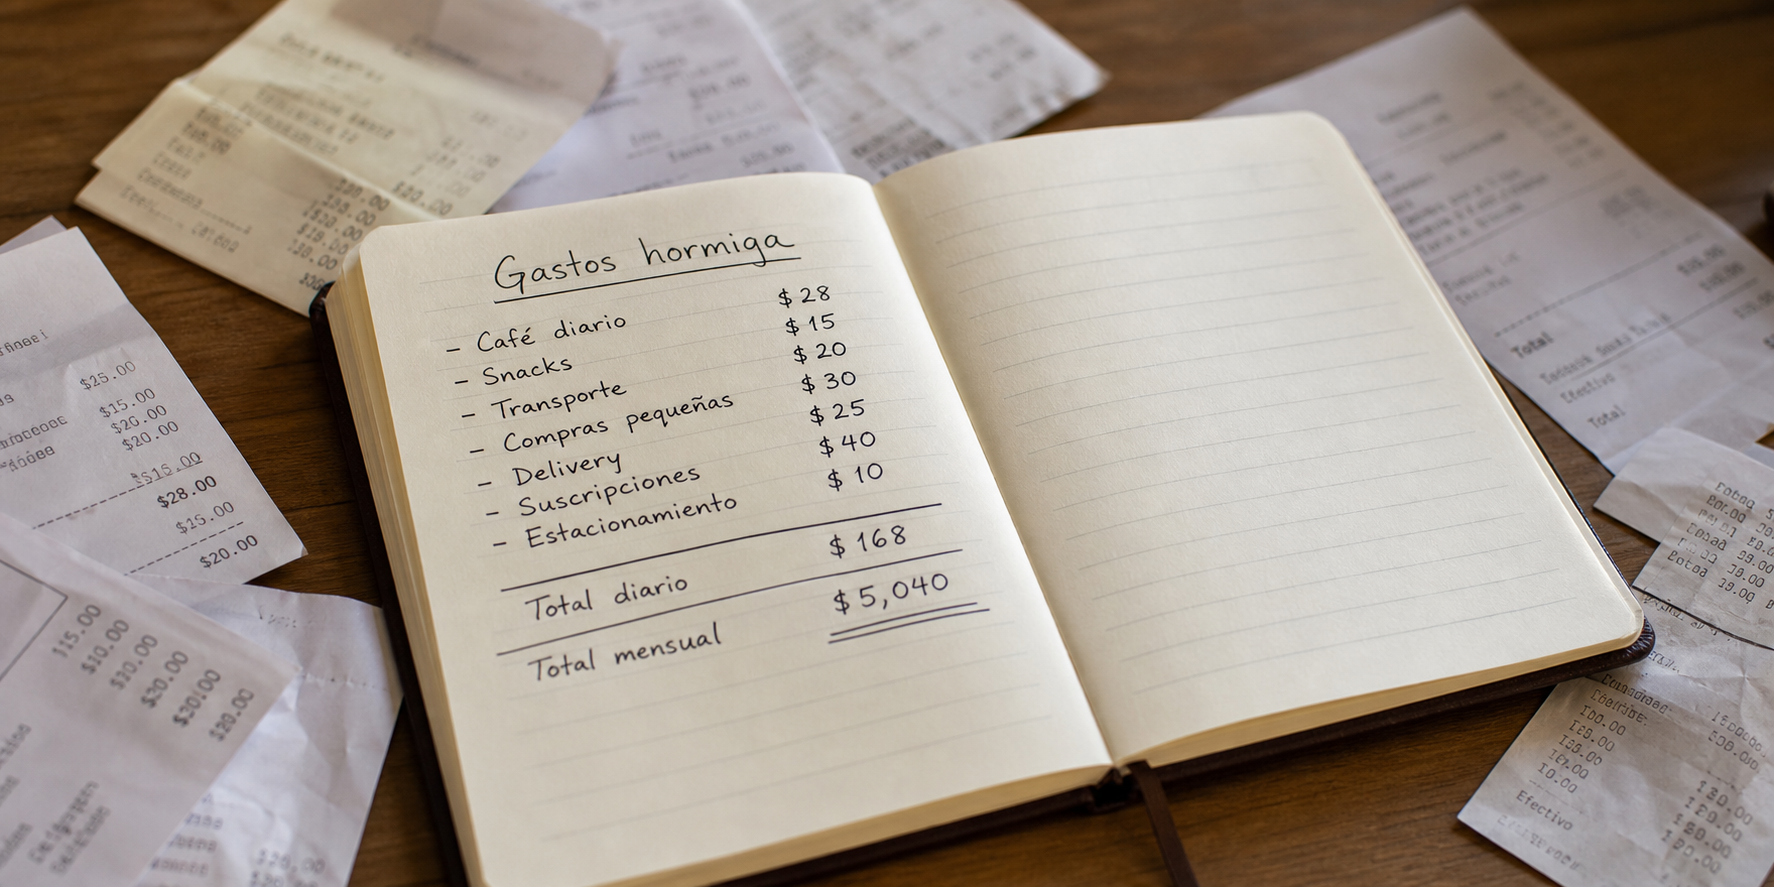
¿Te has preguntado cuánto dinero gastas en cosas que parecen pequeñas, pero que al sumarlas podrían representar una cantidad importante al final del mes?
Un café de $60 pesos, una botana, una comida a domicilio o una suscripción que casi no utilizas pueden parecer gastos insignificantes en tus finanzas personales.
El problema no está necesariamente en hacerlos, sino en no darte cuenta de cuánto representan en conjunto.
La CONDUSEF recomienda utilizar un presupuesto para conocer con claridad cuánto dinero ingresa, cuánto se gasta y cuánto puede destinarse al ahorro. 1
¿Qué son los gastos hormiga?
Son pequeños gastos frecuentes que muchas veces hacemos de manera automática y que pueden afectar nuestra capacidad de ahorro. 2
Algunos ejemplos son:
- ☕ Café o bebidas compradas diariamente.
- 🍔 Comida a domicilio.
- 🍫 Snacks y antojos.
- 🚗 Traslados que podrían evitarse.
- 📱 Suscripciones poco utilizadas.
- 🛍️ Compras impulsivas.
- 🎮 Pequeñas compras dentro de aplicaciones.
El problema no es necesariamente gastar $50 o $60 pesos, el verdadero impacto está en la frecuencia.
Un café puede contar más de lo que parece
Supongamos que compras un café de $60 pesos cinco días a la semana:
| Periodo | Gasto aproximado |
|---|---|
| Una semana | $300 |
| Un mes | $1,200 |
| Un año | $14,400 |
Ese dinero podría tener un propósito diferente: aumentar tu ahorro, crear un fondo para gastos relacionados con la compra de una vivienda o ayudarte a reducir otras deudas.
Y no necesitas eliminar todos tus gustos. La clave está en identificar cuáles gastos realmente disfrutas y cuáles haces simplemente por costumbre.
¿Cómo saber cuánto gastas?
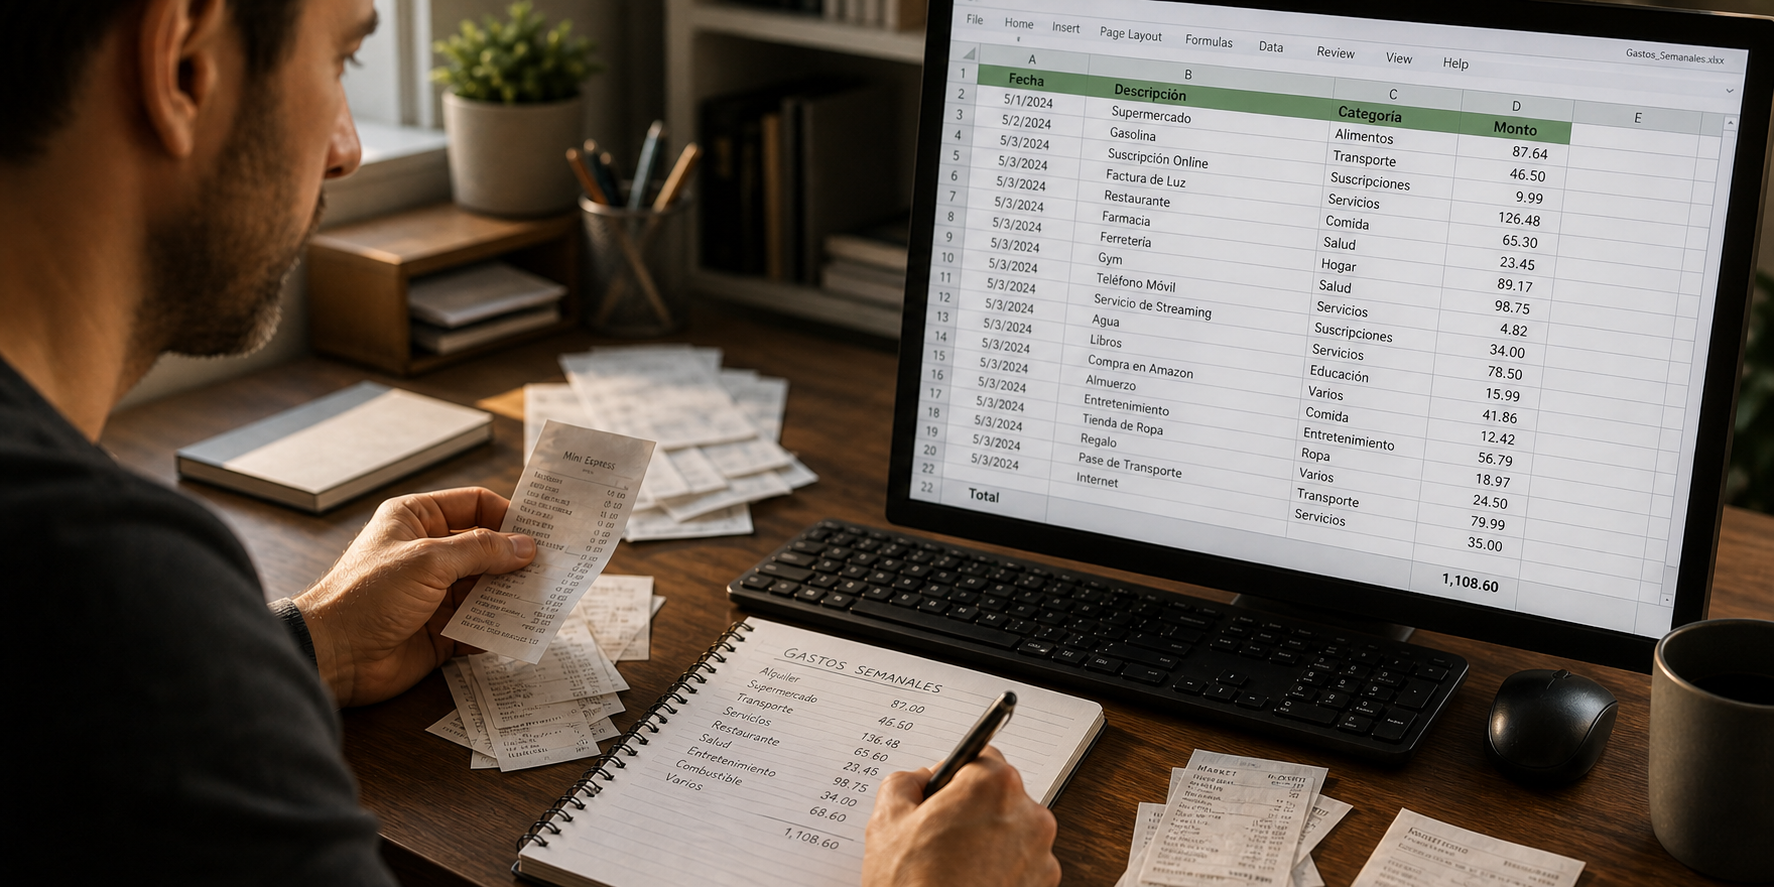
Durante 30 días registra absolutamente todos tus gastos, incluso los más pequeños.
Anota qué compraste, cuánto pagaste y si estaba planeado.
Al terminar el mes, clasifícalos:
Necesarios: alimentación, transporte, servicios y vivienda.
Ajustables: restaurantes, entretenimiento, ropa o suscripciones.
Gastos hormiga: compras pequeñas, frecuentes y generalmente no planeadas.
Este ejercicio puede ayudarte a descubrir que el problema no es un gasto específico, sino la suma de muchos.
Convierte los gastos hormiga en ahorro
En lugar de pensar “tengo que dejar de gastar”, cambia la pregunta:
“¿Qué gasto puedo reducir para acercarme a una meta que realmente me importa?”
Por ejemplo, si logras reducir $800 pesos mensuales en gastos innecesarios, al año tendrías $9,600 pesos adicionales para destinar a tu objetivo.
La CONDUSEF recomienda establecer metas de ahorro y separar una cantidad de manera constante, considerando siempre las posibilidades reales de cada presupuesto. 3
¿Y si tu meta es comprar una casa?
Entonces no basta con ahorrar “lo que sobre”.
Conviene comenzar a conocer tus números:
- ¿Cuánto puedes ahorrar cada mes?
- ¿Cuánto tienes actualmente?
- ¿Qué deudas tienes?
- ¿Cómo está tu historial crediticio?
- ¿Cuánto podrías pagar mensualmente?
- ¿Qué tipo de crédito hipotecario podría ajustarse a tu perfil?
Comprar una vivienda es una decisión financiera importante.
Por eso, antes de pensar en cuánto puedes pedir prestado, necesitas entender qué crédito puedes pagar cómodamente y cuál se adapta mejor a tus necesidades.
La educación financiera comienza con algo tan sencillo como observar dónde está terminando tu dinero.
Quizá ese café no sea el problema. Quizá solo necesitas darle a cada peso un propósito.
¿Quieres comenzar a planear tu compra?
Deja atrás los gastos hormiga y empieza a convertir tus pequeños ahorros en una oportunidad para construir tu patrimonio.
En Compra Fácil, un experto hipotecario puede ayudarte a analizar tu perfil financiero, ingresos, capacidad de pago y necesidades para identificar el crédito hipotecario que mejor se adapte a ti.
Recibe orientación personalizada, conoce tus alternativas y resuelve tus dudas para tomar una decisión informada.
Da el primer paso con mayor claridad, seguridad y confianza hacia la meta de tener el hogar que deseas.
Referencias:
2 Comfama. (s. f.). Qué son los gastos hormiga, cuáles son los más comunes y cómo evitarlos.