
Si no tienes suficiente para comprar una casa con tu primer crédito Infonavit, considera buscar una...
Comprar tu primera casa con crédito Infonavit siendo joven sí es posible.
Tu edad no determina por sí sola si puedes obtener financiamiento; lo importante es cotizar ante el IMSS, cumplir con la precalificación y conocer cuánto puede prestarte el Instituto según tu salario, ahorro y capacidad de pago.
Antes de visitar viviendas, entra a Mi Cuenta Infonavit, revisa tus números y establece un presupuesto realista. Así podrás tomar decisiones informadas y comenzar a construir tu patrimonio sin comprometer tus finanzas.
Continúa leyendo para conocer cómo dar el primer paso.
¿Se puede comprar una casa con Infonavit si aún eres joven?
Sí. Infonavit no dice que debas esperar hasta cierta edad para comprar tu primera vivienda; para saber si ya puedes solicitar el crédito, el Instituto analiza diferentes factores, entre ellos:
- Tu edad y salario.
- El ahorro acumulado en tu Subcuenta de Vivienda.
- Tus bimestres de cotización continua.
- Tu tipo de contratación.
- La estabilidad laboral y el comportamiento de la empresa donde trabajas.
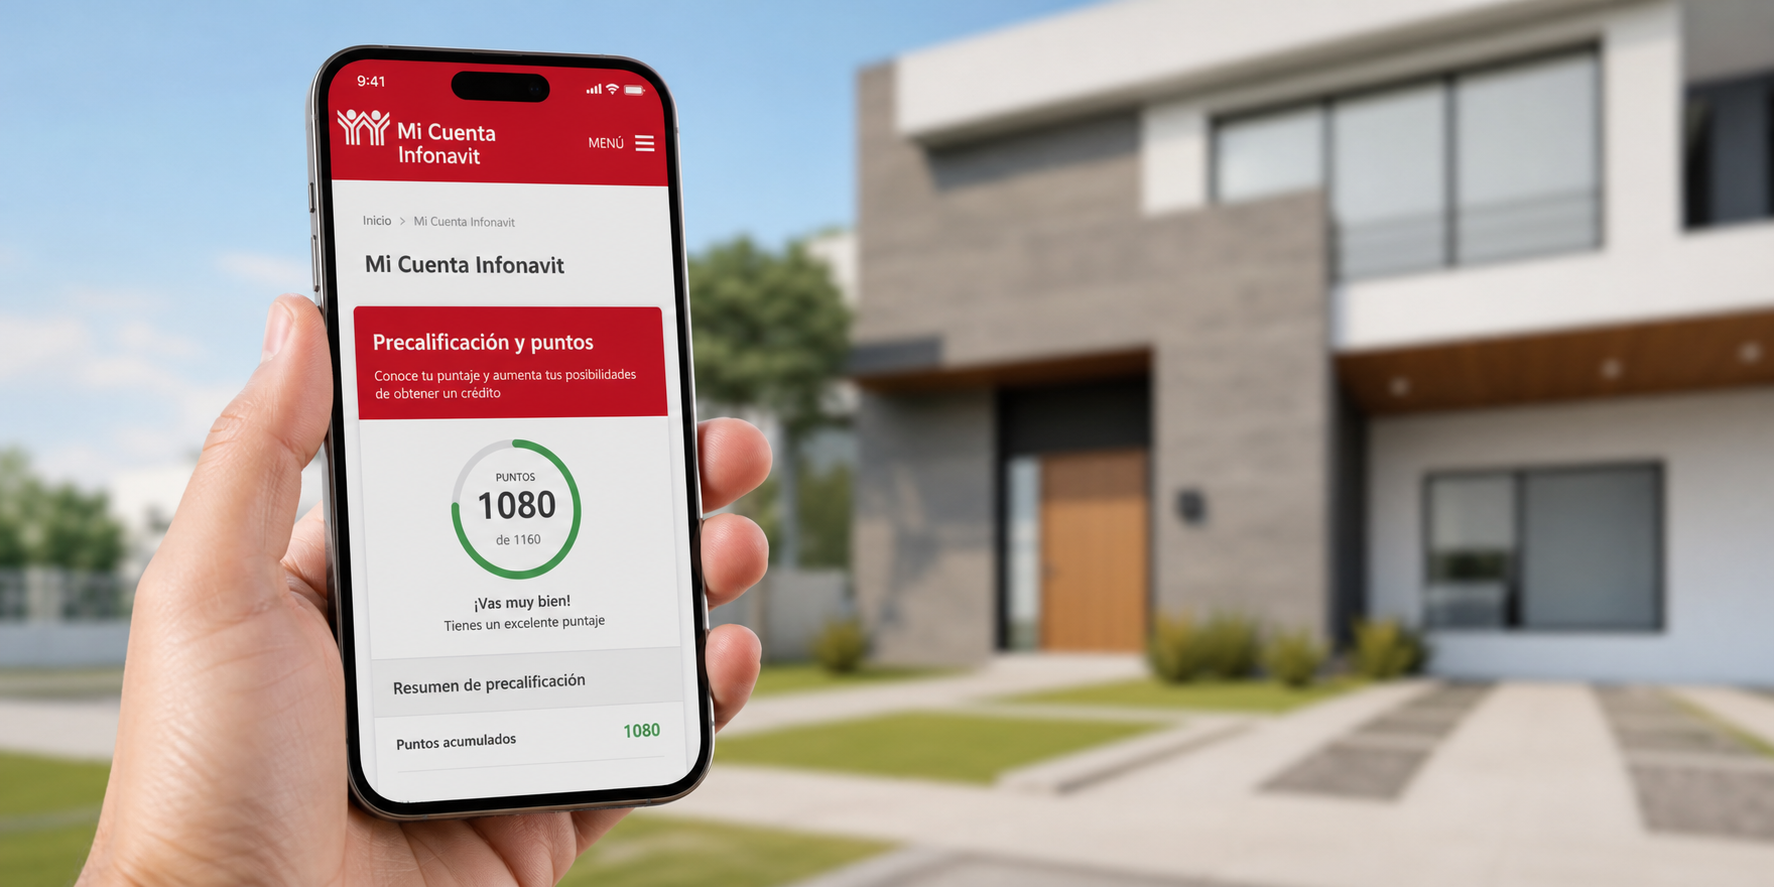
Estos elementos forman parte de tu precalificación. Sin embargo, el número de puntos no determina directamente cuánto dinero recibirás.
El monto del crédito se calcula con diferentes variables y debe consultarse en Mi Cuenta Infonavit. 1
El esquema de precalificación utiliza como referencia general un mínimo de 1,080 puntos para solicitar un crédito destinado a comprar vivienda.
Como las condiciones pueden actualizarse, la respuesta válida para ti será siempre la que aparezca en tu cuenta al momento de hacer la consulta. 2
¿Cómo funciona tu crédito Infonavit?
Cuando tienes un empleo formal, tu empleador aporta a tu Subcuenta de Vivienda una cantidad equivalente al 5 % de tu salario diario integrado.
Ese dinero no debe descontarse de tu sueldo.
Es una prestación que forma parte de tu ahorro para vivienda y puede sumarse a los recursos utilizados para comprar tu casa o departamento, dependiendo de la modalidad de crédito.3
Tu ahorro, tus puntos y tu crédito no son lo mismo
-
Subcuenta de Vivienda: es el ahorro formado con las aportaciones de tus empleadores. Puedes consultar el saldo en Mi Cuenta Infonavit.
-
Puntos Infonavit: indican si cumples con las condiciones para avanzar en la solicitud. Consideran variables personales, laborales y de la empresa.
-
Monto del crédito: es la cantidad que Infonavit podría financiarte. No aumenta automáticamente por tener más puntos.
-
Capacidad de pago: es la cantidad que puedes destinar a tu vivienda sin descuidar alimentación, transporte, deudas, ahorro y gastos personales.
Infonavit también dice que, en el crédito tradicional, puedes elegir un plazo de entre uno y 30 años.
La suma de tu edad y el plazo elegido no debe superar los límites establecidos por el Instituto: 70 años para hombres y 75 para mujeres. 4
Ser joven puede darte mayor margen para comparar plazos.
Sin embargo, eso no significa que debas elegir automáticamente el más largo. Conviene revisar cuánto pagarías cada mes y cuál sería el costo total del crédito.
7 Pasos para comprar tu primera casa con Infonavit
1. Entra a Mi Cuenta Infonavit
Ten a la mano tu Número de Seguridad Social, CURP, RFC y un correo personal al que siempre tengas acceso.
Dentro de tu cuenta podrás consultar tu ahorro, movimientos y precalificación.
2. Revisa tu precalificación
Confirma si ya puedes solicitar el crédito y revisa:
- Cuánto ahorro tienes.
- Cuánto podría prestarte Infonavit.
- Qué mensualidad se estima para tu perfil.
- Cuáles son las condiciones y el plazo disponibles.
No bases tu decisión únicamente en una calculadora externa. La información oficial y personalizada se encuentra en Mi Cuenta Infonavit.
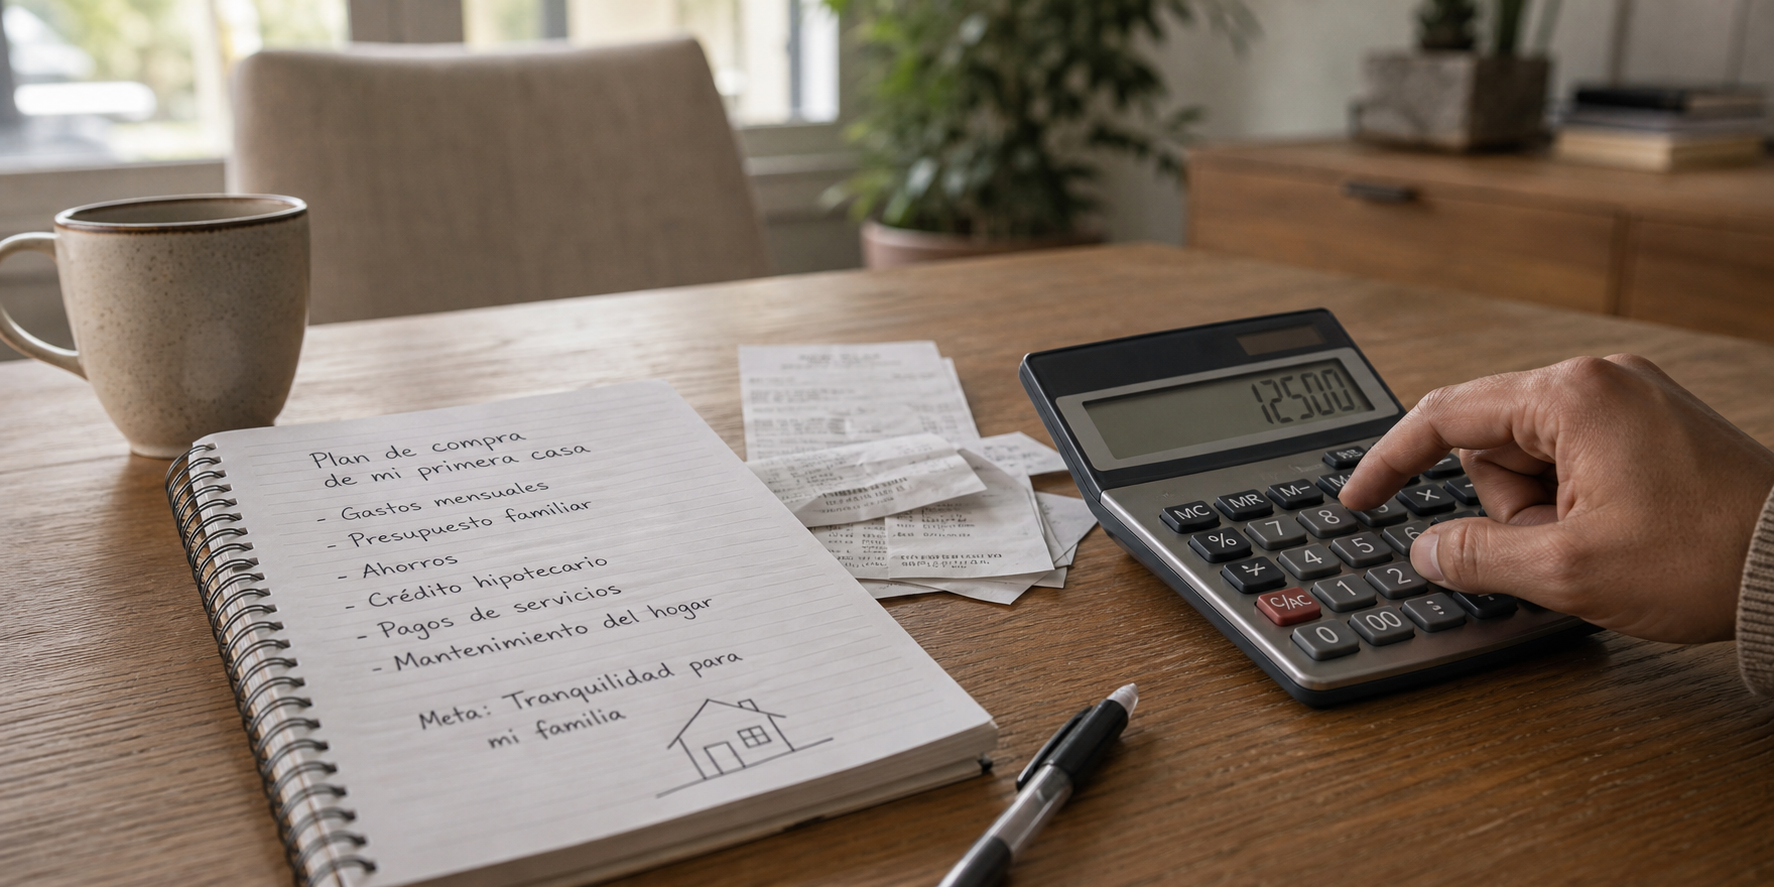
3. Haz un presupuesto de vida real
Anota cuánto recibes cada mes y resta tus gastos habituales:
- Alimentación.
- Transporte.
- Servicios.
- Deudas.
- Suscripciones.
- Apoyo familiar.
- Ahorro.
- Gastos personales.
La mensualidad posible no siempre es la mensualidad conveniente. Tu objetivo debe ser pagar tu vivienda sin quedarte sin margen para vivir o resolver una emergencia.
4. Define dónde quieres vivir
Antes de elegir una vivienda, piensa en tu rutina:
- ¿Dónde trabajas?
- ¿Utilizas automóvil o transporte público?
- ¿Con qué frecuencia visitas a tu familia?
- ¿Necesitas estar cerca de escuelas, hospitales o comercios?
- ¿Trabajas en la zona del AIFA o en municipios cercanos?
La mejor ubicación no es necesariamente la que tiene menor distancia en el mapa. Es la que funciona con tus horarios, presupuesto y estilo de vida.
5. Compara la vivienda completa
Además del precio, revisa:
- Distribución y tamaño.
- Número de recámaras.
- Estacionamiento.
- Servicios del desarrollo.
- Cuota de mantenimiento.
- Equipamiento incluido.
- Fecha de entrega.
- Condiciones del contrato.
- Gastos de escrituración y avalúo.
También conviene visitar el lugar de día y al anochecer. Así podrás conocer mejor los accesos, el movimiento de la zona y los tiempos reales de traslado.
6. Reúne los papeles que necesitas
Para tramitar un crédito de compra, Infonavit solicita documentos como:
- Solicitud de inscripción del crédito.
- Acta de nacimiento.
- Identificación oficial vigente.
- CURP.
- Cédula de Identificación Fiscal.
- Avalúo de la vivienda.
- Constancia del curso “Saber más para decidir mejor”.
El expediente puede cambiar según la modalidad y las características de la operación. Infonavit recomienda consultar la lista actualizada antes de iniciar el trámite. 4
7. Formaliza cuando todo esté claro
Una vez que hayas elegido la vivienda, se realiza el avalúo, se integra el expediente y se continúa con la inscripción del crédito y la elección del notario dentro del procedimiento aplicable.
Antes de firmar, revisa con calma:
- Precio final.
- Monto financiado.
- Diferencia que deberás cubrir.
- Descuento mensual.
- Plazo.
- Ubicación exacta de la vivienda.
- Equipamiento incluido.
- Gastos adicionales.
- Fechas y condiciones de entrega.
¿Cuánto puedes pagar por tu primera vivienda?
Tu precalificación responde una pregunta: ¿cuánto podría prestarte Infonavit?
Tu presupuesto responde otra más importante: ¿cuánto te conviene pagar?
Antes de elegir, considera el costo completo de vivir en esa vivienda:
- Mensualidad estimada del crédito.
- Diferencia que debas cubrir con tus recursos.
- Avalúo, titulación, impuestos o trámites aplicables.
- Cuota de mantenimiento.
- Agua, electricidad, gas e internet.
- Transporte cotidiano.
- Mudanza, muebles y adecuaciones.
- Fondo para imprevistos.
Puedes hacer una prueba antes de comprar: durante dos o tres meses, aparta la diferencia entre tus gastos actuales y el costo mensual que tendría la vivienda.
Si necesitas utilizar ese dinero antes de terminar cada mes, quizá convenga ajustar el precio, el plazo o la fecha de compra.
Tu primera casa empieza con información clara
Comprar tu primera casa no se trata de correr ni de esperar una edad perfecta. Se trata de conocer tu precalificación, elegir una mensualidad que puedas sostener y comprobar que la ubicación funciona para tu vida diaria.
Si buscas un departamento para comenzar una etapa propia, SOLARES de Hogares Unión puede ser una buena opción.
En Compra Fácil podemos ayudarte a revisar las alternativas disponibles y a entender qué sigue según tu crédito, sin presión y con información clara.
Desliza un poco más y llena el formulario. Comparte tus datos y te contactaremos para revisar contigo tu crédito Infonavit, la disponibilidad vigente en SOLARES y el siguiente paso para conocer el desarrollo.
Referencias
1. Instituto del Fondo Nacional de la Vivienda para los Trabajadores. (2026a, 30 de enero). Mis puntos Infonavit. Centro de Ayuda.